IQ > HILITE: CPALL เด้งกว่า 3% เทรดคึกคัก โบรกอัพเป้ากำไรหลัง Q3 ทะยาน 16% ดีกว่าคาด 7-Eleven ยอดขายต่อบิลโต-มาร์จิ้นพุ่ง
Thu, 12 Nov 2026 10:34:45
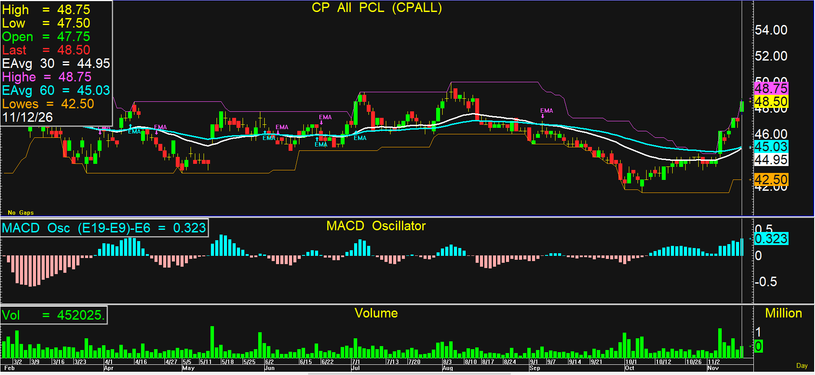
สำนักข่าวอินโฟเควสท์ (12 พ.ย. 2569)--สำนักข่าวอินโฟเควสท์ (12 พ.ย. 69)--เมื่อเวลา 10.14 น. CPALL เด้งขึ้น 3.19% มาที่ 48.50 บาท เพิ่มขึ้น 1.50 บาท มูลค่าซื้อขาย 1,542.45 ล้านบาท จากราคาเปิด 47.75 บาท ราคาสูงสุด 48.75 บาท และต่ำสุด 47.50 บาท
บล.พาย ระบุว่า บมจ.ซีพี ออลล์ [CPALL] โชว์กำไร 7-11 ช่วงไตรมาส 3/69 ยังแข็งแกร่ง คงคำแนะนำ “ซื้อ” ปรับเพิ่มมูลค่าพื้นฐานเป็น 63.00 บาท จากเดิม 61.00 บาท ด้วย Valuation ที่น่าสนใจพร้อมด้วยผลตอบแทนเงินปันผลคาดหวังระดับ 3%-4%
CPALL รายงานกำไรสุทธิไตรมาส 3/69 ที่ 6.2 พันล้านบาท (-7% YoY) จากผลกระทบของค่าใช้จ่ายปิดสาขา Lotus’s Go Fresh แต่มีกำไรปกติ 7.5 พันล้านบาท (+16% YoY, +1% QoQ) ดีกว่าที่ฝ่ายวิเคราะห์และตลาดคาดการณ์ ปัจจัยหนุนหลักจากการเติบโตของยอดขายสาขาเดิม (SSSG) ของ 7-Eleven ที่ +2.5% ช่วยชดเชยกำไรที่ลดลงของ บมจ.ซีพี แอ็กซ์ตร้า [ CPAXT] จากโครงการ Happitat ทั้งนี้ คาดว่าแนวโน้ม SSSG ในช่วงไตรมาส 4/69 จะยังคงสดใสต่อเนื่องจากการนำเสนอสินค้าที่ตอบโจทย์ผู้บริโภค
ธุรกิจร้านสะดวกซื้อ (7-Eleven) ยังหนุนกำไรปกติโต YoY
-รายได้จากธุรกิจร้านสะดวกซื้อ (CVS) เติบโตได้ดี แรงขับเคลื่อนหลักจากกลุ่มสินค้าอาหารตามพฤติกรรมผู้บริโภคที่เปลี่ยนไป โดยเฉพาะหมวดอาหารพร้อมทาน (Ready-to-Eat) ขณะที่กลุ่มสินค้าที่ไม่ใช่อาหาร บริษัทได้ปรับเพิ่มสินค้ากลุ่ม All Grocer’s ในสาขาโซนชุมชน
-การเติบโตของยอดขายสาขาเดิม (SSSG) ของ 7-Eleven อยู่ที่ +2.5% ในไตรมาส 3/69 หนุนจากยอดขายต่อบิลที่สูงขึ้น โดยในไตรมาสนี้มีการเปิดสาขาใหม่ 207 แห่ง (+5% YoY) ส่งผลให้ ณ สิ้นไตรมาส 3/26 มีจำนวนสาขารวมทั้งสิ้น 16,491 สาขา ในประเทศ รวมถึงสาขาในลาว 35 สาขา และกัมพูชา 23 สาขา
-อัตรากำไรขั้นต้นของธุรกิจร้านสะดวกซื้อเพิ่มขึ้น 20 bps YoY มาอยู่ที่ 28.1% ในไตรมาส 3/69 จากอัตรากำไรของสินค้าเพิ่มขึ้นจากการเติบโตของยอดขายกลุ่มอาหารพร้อมทานและ Personal Care ขณะที่อัตรากำไรขั้นต้นรวมก็ปรับตัวเพิ่มขึ้น YoY จากการบริหารจัดการสต็อกสินค้าที่ดีขึ้นของธุรกิจค้าส่งและค้าปลีกภายใต้ CPAXT
-อัตราส่วนค่าใช้จ่ายการขายและบริหารต่อยอดขายของธุรกิจร้านสะดวกซื้อลดลง YoY มาอยู่ที่ 29.8% ในไตรมาส 3/69 จากการบริหารจัดการที่มีประสิทธิภาพ แต่เมื่อรวมกับอัตราส่วน SG&A ต่อยอดขายของ CPAXT ที่เพิ่มขึ้น ส่งผลให้ภาพรวม Consolidated SG&A-to-sales ratio ปรับตัวเพิ่มขึ้น YoY
แนวโน้มไตรมาส 4/69 รับปัจจัยบวกหลัง CPAXT กลับมาฟื้นตัวเด่น
กำไรปกติในไตรมาส 4/69 คาดว่าจะเติบโตโดดเด่นทั้ง YoY และ QoQ จากแนวโน้มอัตรากำไรขั้นต้นที่ทำได้ดีต่อเนื่องตามยอดขายกลุ่มอาหารพร้อมทานและ Personal Care รวมถึงการฟื้นตัวของ CPAXT
แนวโน้ม SSSG ของ 7-Eleven ในช่วงเดือน ต.ค.69 จะทรงตัว YoY จากแรงกดดันของการกักตุนสินค้าในช่วงปลายเดือน ก.ย. และปริมาณฝนที่ตกชุกมากขึ้น แต่คาดว่าจะทยอยฟื้นตัวดีขึ้นในช่วงที่เหลือของไตรมาสหลังเข้าสู่ช่วง High Season ส่วนการเปิดสาขาใหม่คาดว่าจะทำได้ต่อเนื่องตามเป้าหมายที่ 700 สาขา/ปี
ปรับเพิ่มมูลค่าพื้นฐานเป็น 63.00 บาท (เดิม 61.00 บาท) คำนวณด้วยวิธี PE Multiple ที่ระดับ 16x PE’27E ซึ่งใกล้เคียงค่าเฉลี่ยกลุ่มพาณิชย์ไทย ภายหลังปรับเพิ่มประมาณการกำไรปี 2569-2570 ขึ้น 9% เพื่อสะท้อนความสามารถในการควบคุมค่าใช้จ่ายที่ดีขึ้นของ CPAXT
โดย เสาวลักษณฺ์ อวยพร
Symbols: CPALL
‼️‼️เข้ากลุ่มแจ้งเตือน ข่าวด่วนระหว่างเทรด
ทักไปที่ Line นี้ได้นะครับ
Line id : @212ywubo